



Foi sancionada a Lei 15.525/26, que reduz a carga tributária das resseguradoras brasileiras e flexibiliza regras para compensação de prejuízos fiscais dessas empresas. A medida tem como objetivo corrigir assimetrias tributárias entre as resseguradoras nacionais e estrangeiras.
O resseguro atua, na prática, como o "seguro das seguradoras", assumindo parte ou a totalidade dos riscos para garantir a estabilidade do sistema financeiro em caso de prejuízos de grande porte.
A proposta reduz de 15% para 9% a alíquota da Contribuição Social sobre o Lucro Líquido (CSLL) cobrada das resseguradoras locais. Com isso, a tributação dessas sociedades passará a ser igual à regra geral aplicada à maioria das empresas não financeiras do país.

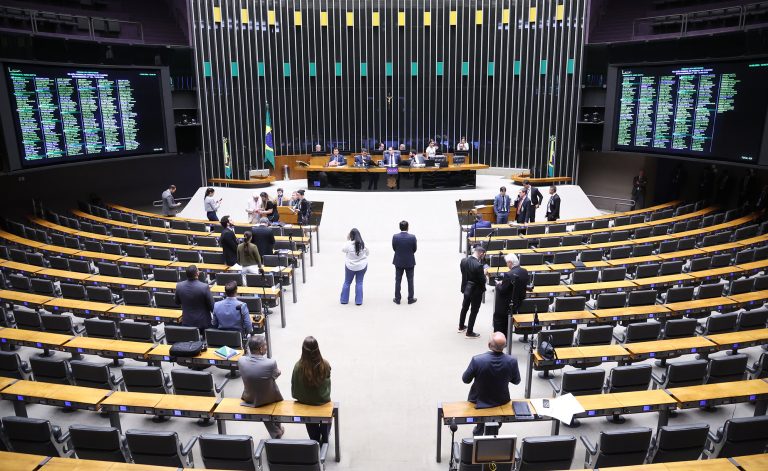
A lei teve origem no PL 3540/26, da Câmara dos Deputados, que foi aprovado em Plenário pelos deputados em agosto e pelo Senado no início de setembro. O autor da proposta foi o deputado Isnaldo Bulhões Jr. (MDB-AL). O relator foi o deputado Fernando Monteiro (PSD-PE), que modificou o texto inicial.
Prejuízos fiscais
A lei também flexibiliza as regras para o abatimento de perdas financeiras da base de cobrança de impostos. Pela regra geral, a compensação de prejuízos fiscais e de bases de cálculo negativas da CSLL é limitada a 30% do lucro da empresa no período.
Com a nova legislação, as resseguradoras locais ficam livres desse limite de 30% para compensar perdas que não tenham sido abatidas no prazo de três anos contados de sua apuração. Essa liberação se aplica inclusive a prejuízos registrados antes da publicação da lei.
O texto também isenta a cobrança do adicional do Imposto de Renda da Pessoa Jurídica (IRPJ) sobre o lucro dessas empresas.
Entrada em vigor
As mudanças orçamentárias ocorrerão de forma escalonada:
a partir de 1º de janeiro de 2027: entram em vigor a nova alíquota da CSLL (9%) e as novas regras de compensação de prejuízos fiscais; a partir de 1º de janeiro de 2030: entra em vigor a isenção do adicional do IRPJ.




Comentários: